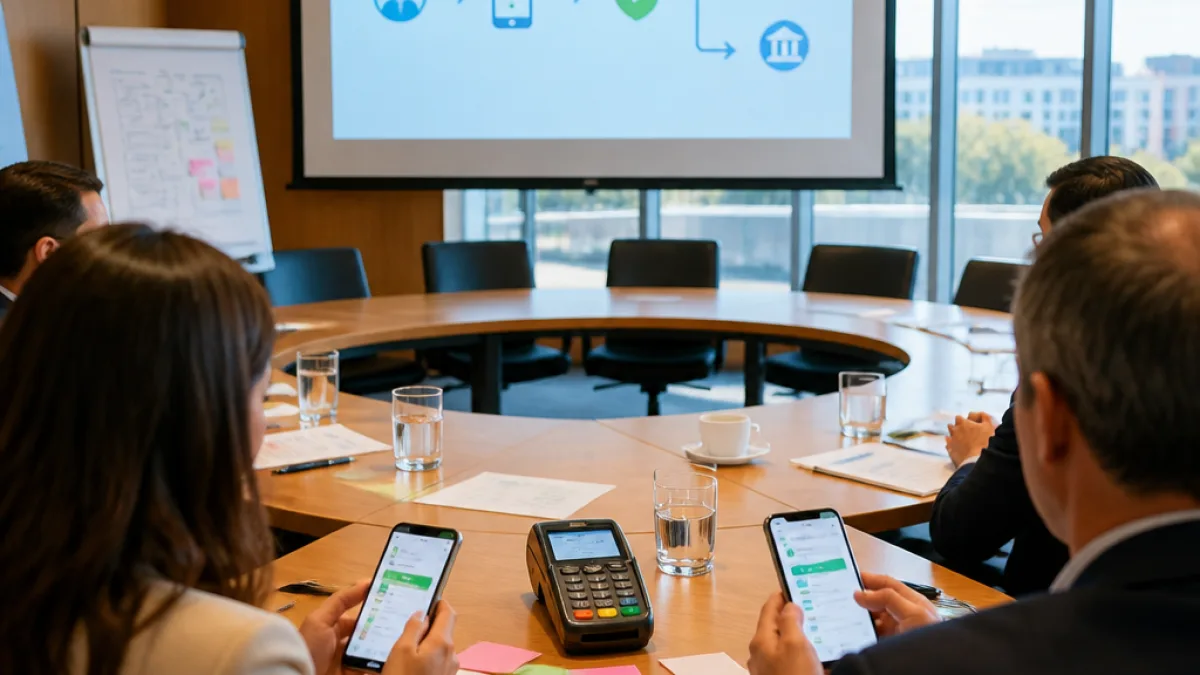
La perspective de confier tout ou partie de ses achats à un agent d'intelligence artificielle suscite autant d'intérêt que de réserves dans l'écosystème du commerce en ligne. Lors d'une table ronde organisée le 17 septembre 2026 pendant l'événement All IN consacré à l'IA à Montréal, des représentants du secteur des paiements et du commerce ont dressé un diagnostic similaire : la confiance demeure l'obstacle principal à l'adoption massive du « commerce agentique ».
Un usage graduel et limité aux achats simples
Les intervenants ont rappelé que le degré de délégation pourra varier fortement selon la nature de l'achat. D'après Mastercard, les consommateurs se montrent prêts à déléguer des opérations récurrentes et peu coûteuses — par exemple le réapprovisionnement d'articles de première nécessité — mais refusent pour l'instant de confier à une IA des décisions plus personnelles ou complexes, comme la réservation d'un voyage.
"On pourrait choisir soi‑même un certain modèle de vélo, et autoriser l’achat quand le prix descend sous un certain seuil", illustre Tom Pawelkiewicz, vice‑président, paiements numériques chez Mastercard.
Mastercard a d'ailleurs mené des projets pilotes pour tester ces scénarios et recueillir le niveau de confort des utilisateurs. Le bilan partagé par les panélistes en 2026 est clair : le marché n'est pas prêt pour une délégation complète des achats.
Vers une « chaîne d'intention » pour sécuriser les transactions
Au‑delà de la question comportementale, des enjeux techniques et réglementaires se posent pour sécuriser l'usage des moyens de paiement par des agents automatisés. Selon Tom Pawelkiewicz (Mastercard), l'entreprise travaille sur un cadre visant à garantir que l'agent d'IA a préalablement vérifié et authentifié l'utilisateur et confirmé l'intention d'achat avant d'utiliser un crédit de type Mastercard. Dans ce but, la société évoque le déploiement d'une « chaîne d'intention » où le consentement et les validations seraient captés, chiffrés et consignés à chaque étape de la transaction.
Ce type d'architecture répond à deux impératifs : réduire les risques d'usurpation et permettre une traçabilité des autorisations données à l'agent. Les acteurs des paiements insistent sur la nécessité d'un protocole partagé entre fournisseurs d'agents, banques et plateformes marchandes pour éviter les dérapages.
Obstacles réglementaires et acceptation commerciale
Les intervenants ont aussi souligné que les émetteurs de cartes et les régulateurs doivent clarifier les responsabilités en cas de fraude ou d'erreur commise par un agent. Sans règles communes, les commerçants, prestataires d'IA et institutions financières risquent d'être exposés à des litiges complexes. L'absence d'un encadrement clair freine par conséquent les déploiements à grande échelle.
- Confiance utilisateur : préférence pour délégation sur achats simples et récurrents (d'après les pilotes Mastercard, 2026).
- Authentification : exigence d'une vérification robuste de l'utilisateur avant toute utilisation de crédit.
- Traçabilité : proposition d'une « chaîne d'intention » pour enregistrer le consentement à chaque étape de la transaction.
Ces conclusions ont des implications concrètes pour les e‑commerçants et les places de marché : attendre une demande notable des consommateurs pour des fonctions agentiques, adapter les parcours d'achat et prévoir des intégrations sécurisées avec les prestataires de paiement. Pour les fintechs et start‑ups qui développent des agents IA, la priorité est donc d'aligner leurs produits sur les exigences de vérification et de consentement que les réseaux de paiement veulent imposer.
Un déploiement progressif attendu
Le consensus vu à All IN laisse présager un déploiement progressif du commerce agentique : d'abord des cas d'usage à faible risque et hautement automatisables, puis — si les cadres techniques et juridiques sont établis — une extension vers des achats plus complexes. En 2026, la combinaison d'initiatives pilotes par des émetteurs de cartes et de normes partagées apparaîtra déterminante pour transformer l'intérêt technologique en adoption à grande échelle.
| Enjeux | Attentes des acteurs (Mastercard, 2026) |
|---|---|
| Type d'achats | Délégation possible pour achats récurrents et peu coûteux ; refus pour achats complexes |
| Sécurité | Authentification préalable et preuve d'intention avant utilisation du crédit |
| Traçabilité | Mise en place d'une « chaîne d'intention » chiffrée |
À mesure que se structurera ce cadre de confiance, les commerçants, les plateformes et les fournisseurs de paiements devront converger sur des standards techniques et contractuels. Sans cela, le potentiel des agents d'IA pour transformer l'expérience d'achat restera limité par la défiance des consommateurs et la prudence des émetteurs de cartes.